Sep 19 2026 | २०८३, असोज ३ गते
Follow us
२०८३, असोज ३ गते
Sep 19 2026 | २०८३, असोज ३ गते
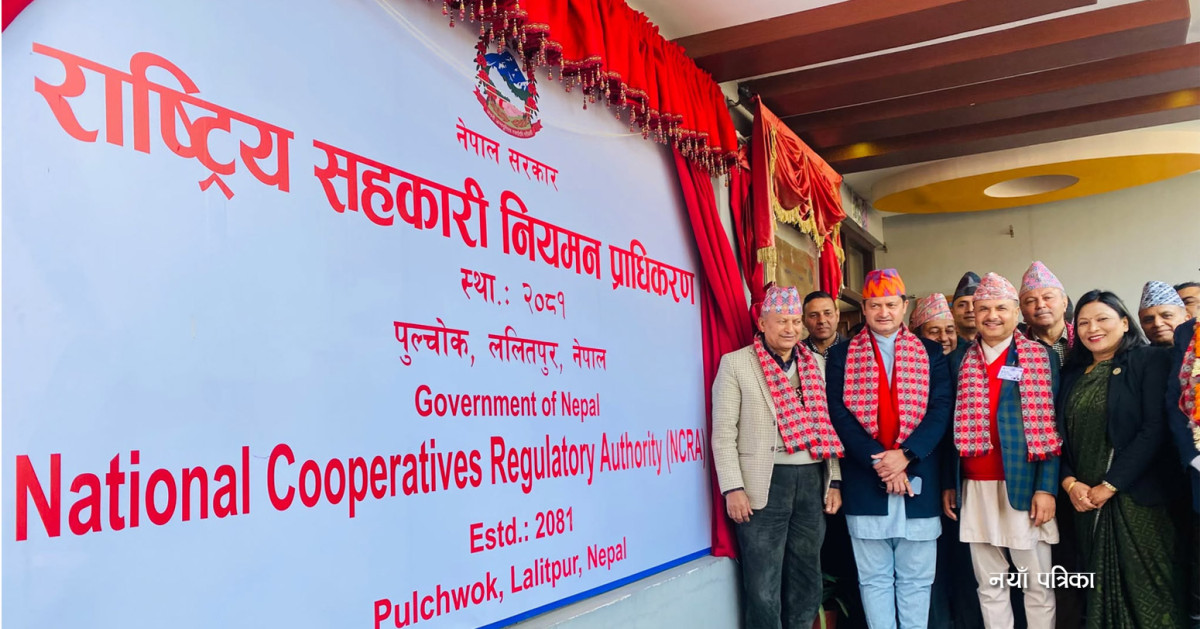
काठमाडौं । राष्ट्रिय सहकारी नियमन प्राधिकरणले बचत तथा ऋणको मुख्य कारोबार गर्ने सहकारी संस्थाको कारोबारलाई व्यवस्थित, पारदर्शी र प्रभावकारी बनाउन मापदण्ड जारी गरेको छ ।
मापदण्डका मुख्य व्यवस्थाहरु:
सहकारी संस्थाले साधारण, नियमित र ३ वर्ष अवधिसम्मका आवधिक प्रकारका बचत खाताहरु मत्र सञ्चालन गर्न पाउने छन् । साथै नियमित बचतको अंश कुल बचतको न्यूनतम पच्चीश प्रतिशत कायम गर्नुपर्ने छ ।
सदस्यले दश लाख रुपैयाँभन्दा बढी रकम बचत गर्दा अनिवार्य सेत खुलाउनुपर्ने छ ।
बिनाधितो ऋण लगानी गर्दा सदस्य बनेको अनिवार्य ६ महिना पुगेको हुनुपर्ने छ । यसरी बिना धितो ऋण लगानी गर्दा नियमित बचत गरेका सदस्यहरुलाई बचत रकमको पाँच गुणा वा बढीमा रु तीन लाखमध्ये जुन कम हुन्छ सो बराबरको सो बराबरको मात्र ऋण प्रवाह गर्न सक्ने छ । संस्थाले प्रति सदस्य प्राथमिक पुँजीकोषको अधिकतम १५ प्रतिशत भन्दा बढी रकम ऋण प्रवाह गर्न सक्ने छैन ।
ऋणको बर्गीकरण असल, कमसल, शंकास्पद र खराब गरी ४ वर्गमा बर्गीकरण गर्दै ऋण नोक्सानी बापत क्रमशः एक प्रतिशत, २५ प्रतिशत, ५० प्रतिशत र १०० प्रतिशत छुट्याउनुपर्ने छ ।
कुनै एक किस्ताले भाखा नाघेमा सम्पूर्ण बक्यौता ऋण रकमलाई नै किस्ता रकमको भाघा नाघेको अवधिको आधारण्मा वर्गीकरण गरी ऋण नोक्सानी व्यवस्था कायम गर्नुपर्नेछ ।
सदस्यलाई ऋण प्रवाह गर्दा संस्थाको रहेको निजको खातामार्फत मात्र प्रवाह गर्नुपर्नेछ । (मापदण्ड विपरित ऋण तथा लगानी २०८३ असार मसान्तभित्र तोकिएको सीमामा ल्याउनुपर्ने छ। )
सदस्यको ऋण बक्यौता र बचत रकम कायम रहेसम्म संस्थाको सदस्यता कायम राख्नुपर्ने छ ।
सदस्यहरुलाई साधारण सभाको जानकारी ३० दिन अगावै गराउनुपर्नेछ ।
ठूलो कारोबार गर्ने संस्था (पछिल्लो आर्थिक वर्षको लेखापरीक्षण प्रतिवेदन अनुरुप २५ करोड रुपैयाँभन्दा बढी बचत रहेको वा ऋण बक्यौता रहेको संस्था) ले गुनासो सुनुवाई अधिकारी र सूचना अधिकारीको व्यवस्था गर्नुपर्नेछ ।
मुख्य कारोबार भन्नाले संस्था वा संघले सञ्चालन गरेको व्यावसायिक क्रियाकलापहरुमा पछिल्लो आर्थिक वर्षसम्ममा परिचालित बचतको दायित्व र पछिल्लो आर्थिक वर्षको सदस्यतर्फको खरिद वा बिक्री कारोबारमा कम्तिमा तीस प्रतिशत भन्दा बढी हिस्सा भएको कारोबार सम्झनुपर्ने छ ।
सहकारी संस्था भन्नाले सहकारी ऐन २०७४ को दफा ३ बमोजिम गठन भएका बचत तथा ऋणको मुख्य कारोबार गर्ने सहकारी संस्था सम्झनुपर्दछ र सो शब्दले ऐनको दफा २ (फ) बमोजिमका सहकारी संस्था समेत सम्झनु पर्छ ।
संस्थाले प्राथमिक पुँजी कोषको १५ गुणासम्म बचत संकलन गर्नसक्नेछ ।
संस्थाले बैंक तथा वित्तीय संस्था र सहकारी बैंकबाट आफ्नो कूल सम्पत्तिको पाँच प्रतिशतसम्म ऋण लिन सक्नेछ तर यसरी ऋण लिदाँ पुँजीकोषको शतप्रतिशत भन्दा बढी ऋण लिन पाइनेछैन ।
संस्थाको प्रति सदस्य बचत संकलन सीमा प्राथमिक पुँजी कोषको दश प्रतिशत सम्म हुनेछ । प्राथमिक पुँजीको गणना गर्दा आर्थिक वर्षको पहिलो महिनाको साउन १ गते र सातौं महिनाको पहिलो दिन (माघ १ ) गते संस्थाले प्राथमिक पुँजी गणना गरी बचतको सीमा निर्धारण गर्नुपर्नेछ ।
संस्थाले कुल बचत दायित्वको कम्तिमा १५ प्रतिशत तरल सम्पत्ति कायम गर्नुपर्नेछ । तरल सम्पत्तिको मापद गर्दा भल्टमा रहेको नगद मौज्दात, सरकारी ऋणपत्रमा गरेको लगानी, नेपाल राष्ट्र बैकबाट इजाजतपत्र प्राप्त बैंक तथा वित्तीय संस्थामा रहेको निक्षेप खातामा रहेको रकम, इजाजतपत्र प्राप्त सहकारी बैंकमा रहेको निक्षेप, र नेपाल राष्ट्र बैकबाट इजाजतपत्र प्राप्त बैंक तथा वित्तीय संस्था र इजाजतपत्र प्राप्त सहकारी बैंकमा रहेको मुद्दती निक्षेपको ९० प्रतिशत रकमलाई तरलतामा गणना गर्न पाइनेछ । तर, तरल सम्पत्ति गणना गर्ने प्रयोजनका लागि यस्तो रकमलाई संस्थाको कुल बचतको अधिकत पाँच प्रतिशत सम्म गणना गर्न सकिनेछ । माथिका व्यवस्था बाहेक सहकारी संस्थाहरुले अन्य संघ संस्थामा रहेको बचतलाई समेत आधार मानी तरलता कायम गर्ने गरिएको भए दुई वर्षभित्र यो मापदण्ड अनुरुप नै हुने गरी तरल सम्पत्ति कायम गर्नुपर्ने छ ।
यस्तै, सहकारीको सञ्चालक समिति अब बढीमा नौ सदस्यीय हुने भएको छ । संस्थागत सुशासन सम्बन्धी व्यवस्था अन्तर्गत प्राधिकरणले जारी गरेको मापदण्डमा सहकारी संस्थाको सञ्चालक समिति अध्यक्ष सहित कम्तिमा ५ र बढीमा ९ जनासम्मको हुने र उपलब्ध भएसम्म ३३ प्रतिशत महिला सदस्यको प्रतिनिधित्व सुनिश्चित गर्नुपर्ने छ ।
मापदण्ड जारी हुनुअघिको सञ्चालक समितिको हकमा भने उनीहरुको कार्यकाल सकिएपछि नयाँ व्यवस्था लागू हुने छ।
कुनै पनि व्यक्ति एक तहको सहकारी संस्थाको भाइटल पोष्ट (अध्यक्ष, उपाध्यक्ष, सचिव कोषाध्यक्ष र लेखा सुपरिवेक्षण समिति संयोजक) पदमा दुई कार्यकाल भन्दा बढी अवधिको लागि निर्वाचित हुन पाउने छैन ।
कुनै पनि सहकारीको सदस्य एकै अवधिमा एक भन्दा बढी संस्थाको सञ्चालक वा पदाधिकारी हुन पाउने छैन। त्यस्तै, सञ्चालक जमानी बसी कुनै पनि ऋण प्रवाह गर्न पाइने छैन।
सञ्चालक कालो सूचीमा परेमा वा आफैले वा परिवारका सदस्यले लिएको ऋण र जमानी बसेको ऋण खराब वर्गमा वर्गीकृत भएमा त्यस्तो सञ्चालक स्वतः पदमुक्त हुने छ ।
सहकारी संस्थाको कार्यकारी प्रमुख (सिईओ वा व्यवस्थापक) को कार्यावधि ४ वर्ष हुनेछ भने कार्यसम्पादन मुल्याङ्कनको आधारमा सञ्चालक समितिलाई उपयुक्त लागेमा एक कार्यकाल थप्न सक्नेछ । यद्यपि, वार्षिक २ करोडसम्मको कारोबार भएका साना सहकारीको हकमा यो प्रावधान लागू हुने छैन । यो मापदण्ड जारी भएको मितिपछि भएको प्रमुख कार्यकारी अधिकृतको नियुक्तिलाई पहिलो नियुक्ति कार्यकाल मानिने छ ।
कर्मचारीको दक्षता अभिवृद्धिका लागि प्रत्येक वर्ष अघिलो आर्थिक वर्षको कुल तलबभत्ता खर्चको कम्तिमा २ प्रतिशत रकम कर्मचारीको तालिम तथा वृत्ति विकासमा खर्च गर्नुपर्ने जनाइएको छ ।